2026年のFXは、何時・何曜日に動いたのか|6通貨ペアの値幅を全部数えた
最も動いたのは21〜0時台、最も静かだったのは4〜8時台。同じ通貨ペアでも、1時間の値幅(中央値)は時刻によって最大で約3.3倍違いました。
曜日の差は、時刻の差ほど大きくない。1日の値幅は木曜・金曜が大きく、水曜が小さいペアが目立ちましたが、その差は最大でも約1.35倍。
イベント日は通常日の約2.4倍動いた。ドル円の1日値幅は、FOMCと為替介入のあった日(9日)の中央値が183.7pips、通常日は77.4pips。
「FXは夜が動きやすい」「月曜は静か」。こういう話はよく聞きます。でも、それは2026年の相場でも本当だったのか。
気になったので、6つの通貨ペアの1時間足、約2.95万本分を全部数えてみました。
数えたのは「上がりやすい・下がりやすい」という方向ではありません。どれだけ動いたか(値幅)だけです。方向の話は、この記事ではしません。
結論サマリー:動く時間は「夜」、静かな時間は「早朝」。差は最大3.3倍
先に結論です。
- 最も動いたのは21〜0時台、最も静かだったのは4〜8時台。同じ通貨ペアでも、1時間の値幅(中央値)は時刻によって最大で約3.3倍違いました(USD/CAD)。ドル円でも22時台20.3pipsに対し、5時台は10.25pipsと約2倍の差です
- 曜日の差は、時刻の差ほど大きくない。1日の値幅は木曜・金曜が大きく、水曜が小さいペアが目立ちましたが、その差は最大でも約1.35倍。時刻の差(2〜3.3倍)とは桁が違います
- イベント日は通常日の約2.4倍動いた。ドル円の1日値幅は、FOMCと為替介入のあった日(9日)の中央値が183.7pips、通常日は77.4pips。ただしFOMCの日でも74pipsしか動かなかった日があり、「イベント=必ず荒れる」でもありませんでした
以下、数え方と根拠を全部示します。
これは「この時間に取引すれば勝てる」という話ではありません。2026年のこの期間では、値幅の分布はこうなっていた、という記録です。
夜が動くのは分かったけど、じゃあ夜に取引すれば勝てるってこと?
いや、そうではないんじゃ。値幅の分布がこうなっていた、という記録じゃ。動く時間と勝てる時間は別の話じゃぞ
数え方:6ペア・約2.95万本の1時間足を、日本時間で集計した
条件はシンプルです。
- 対象:ドル円・ユーロドル・ポンドドル・ポンド円・ドルカナダ・豪ドルドルの6ペア、2026年1月〜10月、1時間足(データはDukascopy)
- 値幅:1時間足の高値−安値(pips)。1日の値幅は、その日の最高値−最安値
- 時刻と曜日はすべて日本時間(JST)基準。土曜未明の足はニューヨーク金曜午後の続きです
- 休場で値動きのない平坦なバーは除外し、1日の集計はバーが15本以上ある日だけを使いました
- 主な指標は中央値です。2026年は介入で極端に大きな日があり、平均値はその数日に引っ張られるためです
なお正直に書いておくと、ドル円は9月分、ポンドドルとドルカナダは4月分のデータが取得できませんでした。
該当ペアは欠損月を除いた集計です。条件の詳細は検証記録に残してあります。
平均じゃなくて中央値なのはどうして? 平均の方が分かりやすい気がするけど……
2026年は介入で極端に大きな日があったからのう。平均値はその数日に引っ張られてしまうんじゃ
時刻の地図:山は21〜0時、谷は早朝。ただしドル円の9時台も山だった
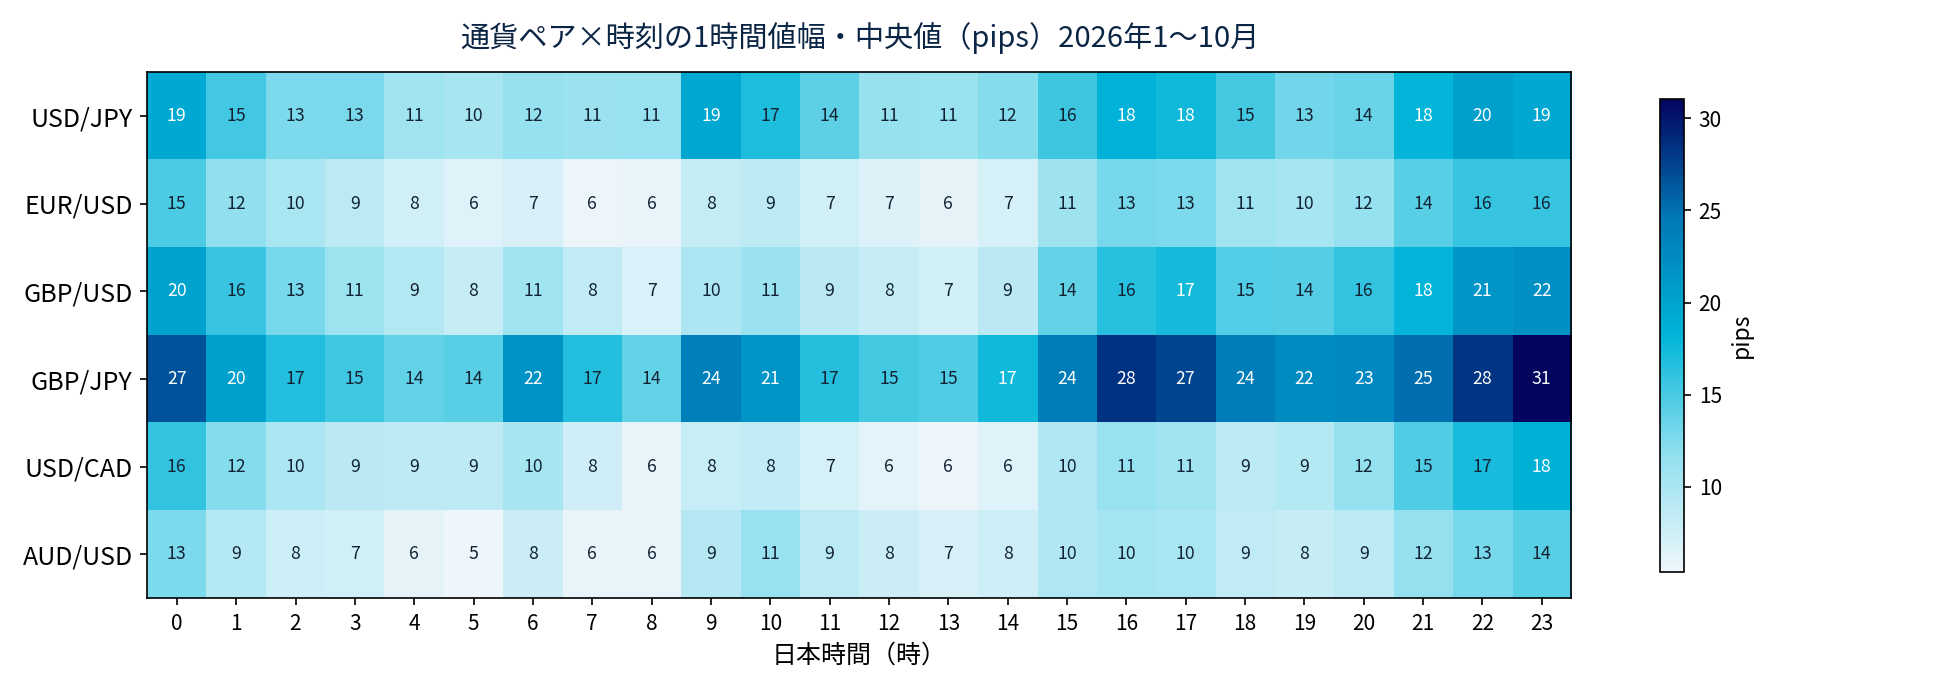
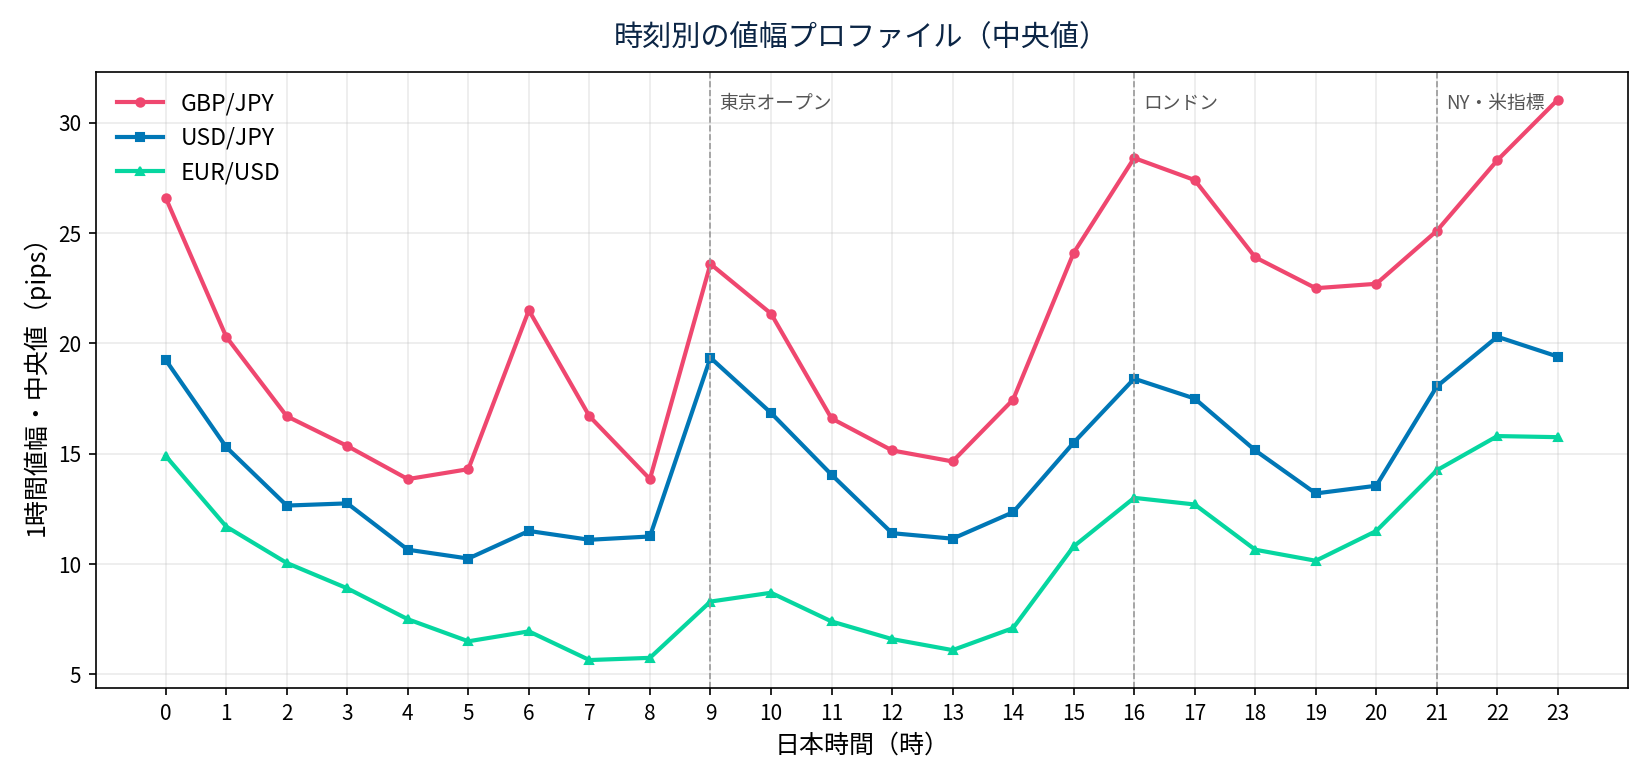
まず時刻別です。1時間値幅の中央値をペアごとに見ると、形はよく似ていました。
山は全ペア共通で21時〜0時台。ロンドンとニューヨークが重なり、米国の経済指標が出る時間帯です。
谷は4〜8時台で、ニューヨークが閉まって東京が本格的に始まる前の、いちばん静かな時間でした。
| ペア | 最も動いた時刻 | 中央値 | 最も静かな時刻 | 中央値 | 倍率 |
|---|---|---|---|---|---|
| USD/JPY | 22時 | 20.3 | 5時 | 10.25 | 約2.0倍 |
| EUR/USD | 22時 | 15.8 | 7時 | 5.65 | 約2.8倍 |
| GBP/USD | 23時 | 22.0 | 8時 | 6.9 | 約3.2倍 |
| GBP/JPY | 23時 | 31.05 | 4時 | 13.85 | 約2.2倍 |
| USD/CAD | 23時 | 18.45 | 13時 | 5.6 | 約3.3倍 |
| AUD/USD | 23時 | 14.25 | 5時 | 5.4 | 約2.6倍 |
意外だったのはドル円の9時台です。中央値19.35pipsは22時台に次ぐ2番目の大きさで、東京市場のオープンと仲値(9時55分)の実需が集中する時間帯らしい数字になりました。
「東京時間は静か」という一括りのイメージとは、少し違います。
もう1つ、大きな値動きだけを抜き出すと集中の度合いが見えます。
各ペアで値幅が上位5%に入る足(ドル円なら42.1pips以上)がどの時刻に落ちたか数えると、USD/CADでは22時〜0時台の3時間に全体の48.9%が集中していました。
ドル円は21時台が10.3%と、比較的分散しています。ペアによって「荒れる時間の集中度」は違う、ということです。
夜は動く、って話は本当だったんだ。じゃあ夜だけ取引すればいいの?
値幅が大きいことと、勝ちやすいことは別じゃ。値幅は『荒さ』の話で、方向の話ではない。荒い時間は、損切りに届く速さも速いんじゃぞ
東京時間は静かって聞いてたけど、ドル円の9時台が大きいのはどうして?
東京市場のオープンと仲値(9時55分)の実需が集中する時間帯らしい数字じゃ。『東京時間は静か』と一括りにするのは早いのう
ペアの差:ポンド円の1日は、豪ドルドルの2.3倍動く
時刻の次に大きかったのが、ペアそのものの差です。1日の値幅の中央値を並べると、ポンド円が115.4pipsで最大、豪ドルドルが49.6pipsで最小。
同じ「1日」でも、動く量は2.3倍違います。
ユーロドル(53.7pips)やドルカナダ(53.4pips)も下位グループで、円絡み、とくにポンド円だけが頭ひとつ抜けていました。
「今日は100pips動いた」という感想は、ペアを言わないと意味が変わる。そのくらい、ペアごとに相場の荒さの単位が違うんです。
『今日は100pips動いた』って、すごいってことだよね?
ペアを言わなければ意味が変わるんじゃ。ポンド円の1日値幅は115.4pips、豪ドルドルは49.6pipsじゃ。同じ『1日』でも動く量は2.3倍違うんじゃぞ
曜日の地図:木・金が大きく、水曜が小さい。ただし差は1.35倍まで
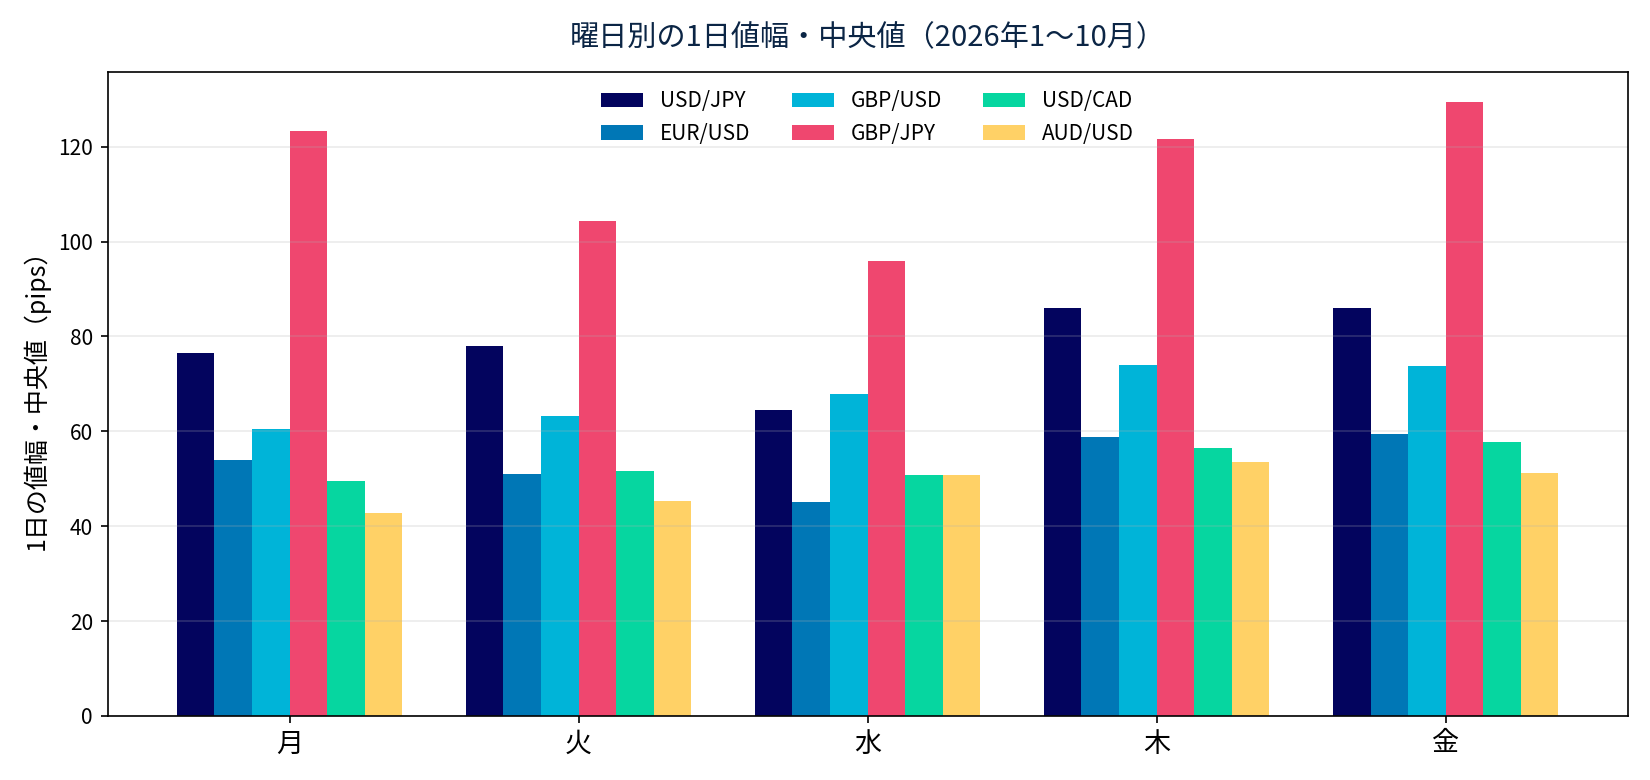
曜日別では、1日の値幅が木曜・金曜に大きくなるペアが目立ちました。ドル円は金曜86.1pips・木曜86.0pipsに対して水曜64.4pips。
ポンド円も金曜129.4pipsに対して水曜96.0pipsです。週の後半に米国の重要指標が固まることが多い、という暦の構造と整合する結果でした。
ただし、ここは冷静に。曜日間の差は最大でも約1.35倍で、時刻の差(2〜3.3倍)とは比べものになりません。
「金曜は動くから金曜だけ取引する」のような使い方を支えるほどの差ではない、というのがボクの読みです。曜日は主役ではなく、脇役の情報です。
ちなみに平均値で見るとドル円の木曜は113.8pipsまで跳ね上がります。これは介入のあった4月30日と7月30日が、どちらも木曜だったからです。
平均値だけ見ると「木曜は激しい日」に見えてしまう。中央値を主役にした理由はここにあります。
金曜が動くなら、金曜だけ取引すればいいんじゃないの?
曜日間の差は最大でも約1.35倍じゃ。時刻の差(2〜3.3倍)とは比べものにならん。『金曜だけ』を支えるほどの差ではないんじゃ
イベント日:通常日の2.4倍。でも、FOMCでも静かな日はあった
最後に、イベント日だけを取り出します。
FOMCの声明発表日(日本時間では翌日未明)と、2026年の為替介入の実施日を「イベント日」として、ドル円の1日値幅を通常日と比べました。
| 区分 | 日数 | 1日値幅の中央値 | 平均 |
|---|---|---|---|
| イベント日 | 9日 | 183.7 pips | 250.6 pips |
| 通常日 | 185日 | 77.4 pips | 88.2 pips |
最大は7月30日の594.2pips、次が4月30日の516.9pipsで、どちらも介入の日です。
イベント日に身構えるべきだという結論自体は、数字でも裏付けられました。
一方で、FOMCの日だった6月18日は76.1pips、10月29日は74.1pipsと、通常日並みでした。結果が市場の予想どおりなら、大きなイベントでも相場は荒れない。
「イベント日は危ない」で一括りにせず、その日に何が決まるのかまで見ないと、身構え損もするし油断もする、ということです。
イベント日は危ないから、全部避ければいいってこと?
一括りにするのは早いのう。FOMCの日だった6月18日は76.1pips、10月29日は74.1pipsと、通常日並みだったんじゃ。結果が市場の予想どおりなら、大きなイベントでも相場は荒れないことがあるんじゃぞ
実務への接続:同じ20pipsの損切りでも、時刻で意味が変わる
ここからが、この記事いちばんの実務パートです。
損切り幅を「20pips」と固定している人は多いと思います。でも、その20pipsが「普段の値幅の何倍か」は、時刻でまったく違います。
| 例 | その時刻の普段の1時間値幅(中央値) | 損切り20pipsの位置づけ |
|---|---|---|
| USD/JPY 5時台(最も静か) | 10.25 pips | 普段の約1.95倍。余裕がある |
| USD/JPY 22時台(最も活発) | 20.3 pips | 普段の約0.99倍。1時間の平均的な揺れとほぼ同じ |
| GBP/JPY 23時台(最も活発) | 31.05 pips | 普段の約0.64倍。普段の揺れより狭い |
| EUR/USD 7時台(最も静か) | 5.65 pips | 普段の約3.54倍。かなり余裕がある |
ポンド円の23時台では、20pipsは「普段の1時間の揺れ幅の3分の2」しかありません。手法の根拠が崩れていなくても、通常の揺れだけで損切りに届き得る。
逆に早朝のユーロドルでは、20pipsは普段の3.5倍もの余裕があります。
つまり、損切り幅は「何pipsか」ではなく「その時間帯の普段の値幅の何倍か」で考えるものだ、ということです。取引できる時間が決まっている人ほど、自分の時間帯の数字を先に知っておく価値があります。
兼業で夜しか触れないなら22時台の数字が自分の前提になるし、朝型なら9時台のドル円は意外と動く、という前提になる。
同じ20pipsでも、時間でこんなに意味が違うのか……
そうじゃ。地図を持たずに山に入るのが一番危ない。自分の取引する時間帯の相場の荒さを数値で知っておく、それが資金管理の入口じゃな
20pipsの損切りなら、どの時間でも同じはずじゃないの?
そうではないんじゃ。ドル円の22時台では20pipsは普段の約0.99倍、1時間の平均的な揺れとほぼ同じじゃ。ポンド円の23時台では約0.64倍、普段の揺れより狭いんじゃぞ
自分の時間帯の前提を作る3ステップ
この地図の使い方は、3つだけです。
- 自分が取引できる時間帯の中央値を、ペアごとに控えておく。夜型なら21〜0時台、朝型なら9時台、という具合に、自分の生活リズムの数字が前提になります
- 損切り幅は、その数字との倍率で点検する。普段の1時間値幅の1倍を切る損切りは「通常の揺れで届く距離」にある、と一度疑ってみる。手法の根拠の位置と両方を見て決める話ですが、倍率を知らずに置くよりはずっと合理的です
- イベント日は暦で先に避けるか、入るなら前提を変える。FOMCと介入級のイベントがある日は、値幅の前提そのものが通常日の2倍以上になります。その日に普段どおりの損切り距離で入るのは、前提違いの取引です
逆に、やらないほうがいい使い方もあります。値幅の大きい時間帯だけを狙って取引回数を増やすことです。
値幅は往復で揺れるもので、荒い時間帯は「早く当たる」代わりに「早く外れる」時間帯でもある。地図は攻めの道具ではなく、前提をそろえる道具として使うのが正解だとボクは考えています。
値幅の大きい時間帯だけ狙えば、チャンスが増えるんじゃないの?
それはやらないほうがいい使い方じゃ。値幅は往復で揺れるもので、荒い時間帯は『早く当たる』代わりに『早く外れる』時間帯でもあるんじゃ。地図は攻めの道具ではなく、前提をそろえる道具じゃぞ
この集計の限界:先に断っておくこと
- 期間は2026年の10か月だけです。介入が相次いだ特殊な年であり、別の年では分布が変わり得ます
- 欠損月があります:ドル円は9月分、ポンドドルとドルカナダは4月分が取得できず、該当ペアはその分サンプルが少ない集計です
- 測ったのは値幅だけです。上がりやすい・下がりやすいという方向の偏りは、このサンプルでは断定できる水準になかったため扱っていません
- 値幅が大きい時間帯は、勝ちやすい時間帯ではありません。値幅はチャンスの大きさであると同時に、損切りに届く速さでもあります
この地図って、来年もそのまま使えるの?
期間は2026年の10か月だけじゃ。介入が相次いだ特殊な年であり、別の年では分布が変わり得るんじゃ。そこは先に断っておくのう
まとめ
- 2026年は、どのペアでも21〜0時台が最も荒く、4〜8時台が最も静かだった。差は最大約3.3倍
- 曜日では木・金が大きく水曜が小さい傾向があったが、差は最大約1.35倍で、時刻の差ほどではない
- ペアの差も大きく、ポンド円の1日値幅は豪ドルドルの約2.3倍。イベント日のドル円は通常日の約2.4倍動いた
- 損切り幅は「何pipsか」ではなく「その時間帯の普段の値幅の何倍か」で捉えるのが実務的
相場には「時間帯の地形」があります。
その地形を知ったうえで、自分の生活リズムに合う時間帯と損切り距離を選ぶ。それが遠回りに見えて、この地図のいちばん実用的な使い方だと思います。
集計の条件と全データは検証記録に残してあります。
2026年は、どのペアでも21〜0時台が最も荒く、4〜8時台が最も静かだった。差は最大約3.3倍
曜日では木・金が大きく水曜が小さい傾向があったが、差は最大約1.35倍で、時刻の差ほどではない
ペアの差も大きく、ポンド円の1日値幅は豪ドルドルの約2.3倍。イベント日のドル円は通常日の約2.4倍動いた
損切り幅は「何pipsか」ではなく「その時間帯の普段の値幅の何倍か」で捉えるのが実務的
結局、地図を知ったら何が変わるの?
その地形を知ったうえで、自分の生活リズムに合う時間帯と損切り距離を選ぶんじゃ。それが遠回りに見えて、この地図のいちばん実用的な使い方じゃ