「材料出尽くし」は本当か|予想通りの政策発表30回、逆へ動いた割合を数えた
2025年12月19日、日銀が政策金利を0.75%へ引き上げました。約30年ぶりの水準で、市場の予想どおりの利上げです。ところがドル円は、その後24時間で約191pipsも円安に進みました。ニュースの解説は決まってこうでした。「利上げは織り込み済みで、材料出尽くしとなった」。
この「織り込み済みだから逆へ動いた」という説明、本当にそうなっているのでしょうか。反対に、予想通りでも素直に同じ方向へ進んだ日だって、たくさんあったはずです。気になったので、2025年1月から2026年10月までのFOMCと日銀会合、全30回分について、「予想通りだった発表の後に、相場が逆へ動いた割合」を数えてみました。
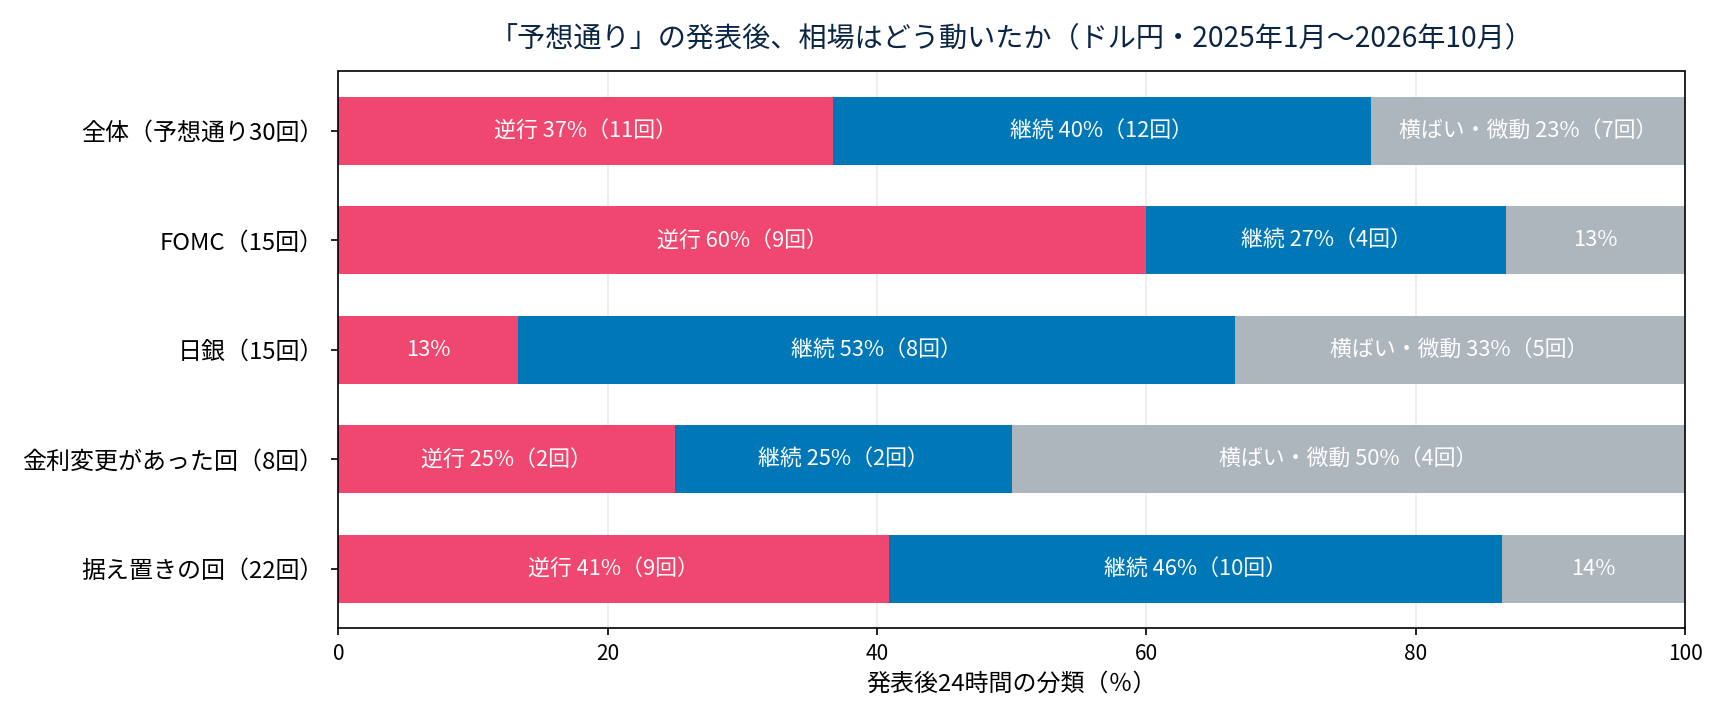
予想通りだった30回のうち、発表後24時間で逆行(出尽くし)したのは11回=36.7%。同方向に継続したのは12回=40.0%、横ばい・微動が7回=23.3%。逆行は「起きないこと」ではありませんが、「起きるのが当たり前」と言える割合でもありません。内訳はFOMCと日銀で対照的でした。FOMCは逆行が60.0%と多数派だったのに対し、日銀は継続が53.3%で多数派。同じ「予想通りの発表」でも、米と日で発表後の顔は違います。金利が変更された8回に限ると、発表後24時間に「決定の素直な方向」と逆へ動いたのが5回ありました。「利上げしたのに円安」は、変更イベントではむしろ多数派の光景です。
結論サマリー:逆へ動いたのは約4割。「法則」ではなく「よくあること」どまり
先に結論です。
- 予想通りだった30回のうち、発表後24時間で逆行(出尽くし)したのは11回=36.7%。同方向に継続したのは12回=40.0%、横ばい・微動が7回=23.3%。逆行は「起きないこと」ではありませんが、「起きるのが当たり前」と言える割合でもありません
- 内訳はFOMCと日銀で対照的でした。FOMCは逆行が60.0%と多数派だったのに対し、日銀は継続が53.3%で多数派。同じ「予想通りの発表」でも、米と日で発表後の顔は違います
- 金利が変更された8回に限ると、発表後24時間に「決定の素直な方向」と逆へ動いたのが5回ありました。「利上げしたのに円安」は、変更イベントではむしろ多数派の光景です
そして数える過程で、もう1つ大事な事実が分かりました。この30回、政策金利の決定そのものが市場の予想と違った回は、1回もなかったんです。「予想通り」は例外ではなく、この期間の常態でした。そのうえで逆行が4割弱しか起きていない、というのが今回の実測です。
そもそも「織り込み済み」とは何が起きているのか
仕組みを先に整理します。相場は、発表の瞬間ではなく「予想が固まった瞬間」に動きます。日銀の利上げが有力視されれば、その時点で円を買う人が増え、円高方向に先に動く。これが「織り込む」という動きです。材料の値段への反映は、発表より前に進んでいます。
では、予想どおりの決定が発表された後、なぜ逆へ動くことがあるのか。理由は主に3つあります。
1つ目は、先に買った人の利益確定です。発表前に円を買っていた人は、材料が出たところで売って手仕舞います。買いが先行していた分、発表後は売りが出やすい構造です。
2つ目は、期待の「度合い」のズレです。「利上げするかどうか」だけでなく「次はどれくらいのペースか」という期待の温度にも相場は値段を付けていて、その温度は声明文と総裁会見を読まないと分かりません。温度が予想より低ければ、織り込まれていた期待が剥がれて逆へ動きます。
3つ目は、次の一手への織り込み直しです。発表の瞬間から市場は次の会合の予想を組み直し始めますが、その方向が今回の決定とは逆を向くことも珍しくありません。
逆に、予想が完全に織り込まれていて、ポジションの偏りも小さく、会見のトーンも予想の範囲内なら、発表は無風で終わります。「予想通り=必ず逆へ動く」でも「予想通り=何も起きない」でもない。どちらも起きるからこそ、数えてみる意味がありました。
じゃあ、予想通りの発表があったら、とりあえず逆張りしとけばいいの?
それを言うなら、まず数字を見てからじゃな。逆へ動いたのは全体で4割弱。残り6割は、同じ方向に進むか、ほとんど動かなかったんじゃぞ
数え方:30回すべての「予想」を当時の報道で確認した
条件はこうです。
- 対象:FOMC 15回と日銀の金融政策決定会合15回(2025年1月〜2026年10月)のドル円
- 各回について、決定内容と「発表直前の市場コンセンサス」を当時の報道・公式資料で1件ずつ確認しました(CME FedWatchの確率、ブルームバーグ/ロイターのエコノミスト調査など)。結果は全30回が金利ベースで「予想通り」。出典を確認できなかった回はありません
- 値動きはDukascopyの1時間足で測定。発表前24時間の値動きを「事前ドリフト」とし、発表後1時間・4時間・24時間の値動きを測りました
- 判定:発表後が事前ドリフトと逆向きで、大きさが半分以上なら「逆行(出尽くし)」。同方向なら「継続」。事前ドリフト自体が10pips未満の回は「横ばい・微動」に分類しました。主判定は24時間の窓です
なお、日銀の発表時刻は日によってまちまちのため、決定日の12時を発表時刻として固定して測っています(近似のズレは最後の「限界」に書きました)。
結果1:全体では逆行36.7%。ただし「予想通りでも大きくは動く」
| 分類 | 回数 | 割合 |
|---|---|---|
| 逆行(出尽くし) | 11 | 36.7% |
| 継続 | 12 | 40.0% |
| 横ばい・微動 | 7 | 23.3% |
逆行と継続は、ほぼ互角でした。「織り込み済みだから逆へ動く」を鉄則のように語るのは、この数字からは無理があります。分かる。そういう日もある、というのが実態でした。なお、窓を短くすると逆行の割合は下がります(1時間・4時間では26.7%)。逆行は「発表直後の反射」より、時間をかけて進む動きの方が多いということです。
ただし、もう1つ見ておきたい数字があります。発表後24時間の値動きの大きさ(方向を問わない絶対値)の中央値は、119.4pipsでした。予想通りの発表でも、1日で100pips以上動くのは普通のことなんです。方向の読みは当たらなくても、値幅だけは大きい。これがイベントの怖いところだと思います。
結果2:FOMCは逆行60%、日銀は継続53%。主役が違う
| 群 | 逆行 | 継続 | 横ばい・微動 |
|---|---|---|---|
| FOMC(15回) | 60.0% | 26.7% | 13.3% |
| 日銀(15回) | 13.3% | 53.3% | 33.3% |
いちばん意外だったのが、この対照です。FOMCでは、発表前に動いていた方向と逆へ進む回が6割。いわゆる「噂で買って事実で売る」が、FOMCでは多数派の動きでした。一方、日銀は発表前の方向にそのまま進む継続が53.3%で、逆行はわずか2回でした。
理由を断定はできませんが、思い当たる違いはあります。FOMCは声明の30分後に議長会見があり、次の一手の期待が大きく組み直されるため、発表前の流れはいったん手仕舞われやすい。日銀は総裁会見で利上げ継続の姿勢が繰り返し示された回が多く、流れが途切れにくかったのかもしれません。推測の域を出ませんが、「中央銀行のイベントは全部同じ」という扱いは危うい、ということは言えそうです。
具体例を2つ見ます。
逆行した例:2026年1月FOMC(発表前に+105.7pips進み、発表後に-80.2pips戻した)
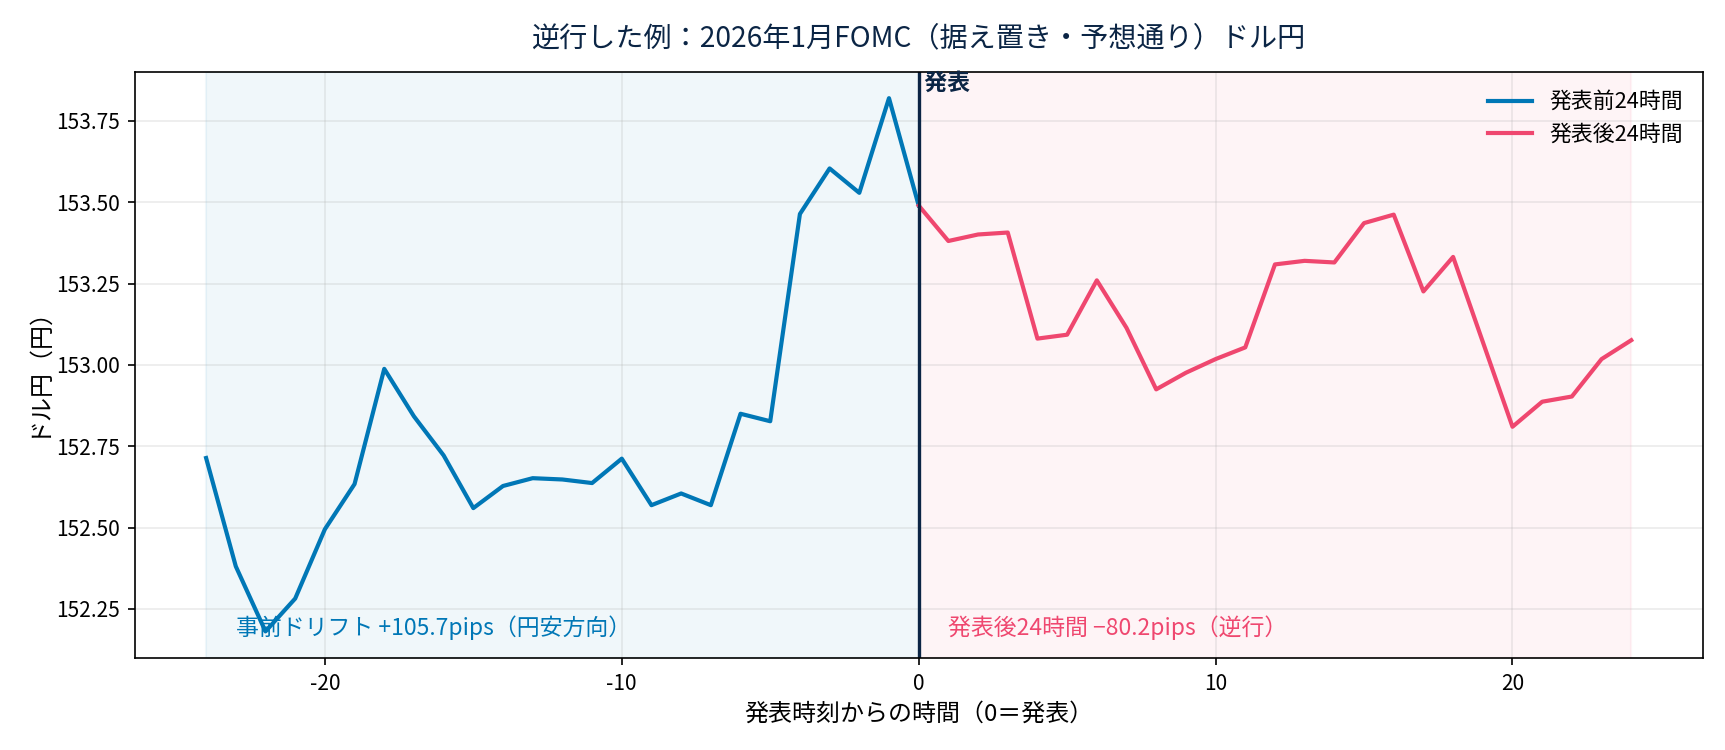
この回は据え置きが98.5%まで織り込まれていて、発表前の24時間でドル円は+105.7pips(円安方向)に進んでいました。それが発表後、1時間で-33.0pips、24時間で-80.2pipsと、事前の上げの4分の3ほどを返す動きに。決定は予想通りでも、発表前に積み上がっていたポジションの手仕舞いが発表後の流れを作った例です。
逆行しなかった例:2025年7月日銀会合(発表前の+79.0pipsに続き、発表後も+192.9pips進んだ)
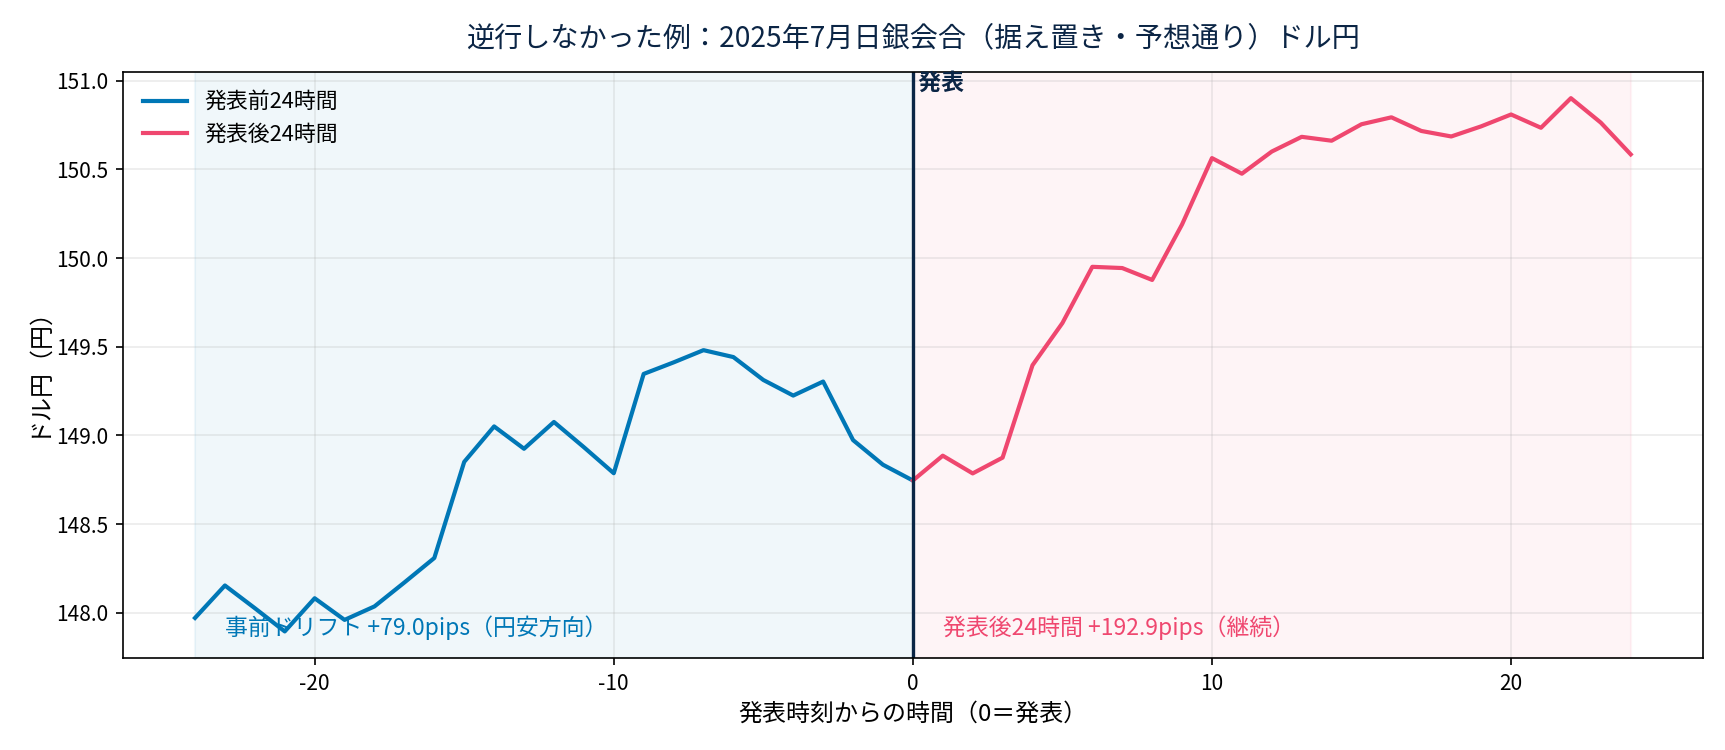
こちらは据え置きが調査対象の全員に予想されていた回です。発表前に+79.0pips進み、直後の数時間はいったん小動きでしたが、24時間ではさらに+192.9pips。出尽くしどころか、発表をきっかけに流れが加速しました。「織り込み済み=逆へ動く」が当てはまらない典型です。
結果3:「利上げしたのに円安」は、変更イベントでは多数派だった
出尽くしの通説が付くのは、主に金利が変更されたイベントです。そこで変更のあった8回だけを取り出すと、別の顔が見えました。
- 発表後24時間に「決定の素直な方向」と逆へ動いたのは 8回中5回(日銀が利上げしたのに円安、FRBが利下げしたのにドル高、という動き)
- 一方、事前ドリフトが「コンセンサスの方向」と一致していたのは 8回中4回だけでした
冒頭の2025年12月の日銀利上げも、この5回に入ります。発表後、ドル円は1時間で+4.5pips、4時間で+18.4pips、24時間で+190.9pipsの円安と、じわじわ決定とは逆の方向に進みました。
ただ、この回の事前ドリフトは+4.7pipsしかなく、ボクの機械的な判定では「横ばい・微動」に入ります。これが「織り込み」の本質をよく表しています。この利上げの織り込みは、会合の約2週間前、12月1日の植田総裁の講演でほぼ固まっていたんです。11月時点ではロイター調査でも利上げ予想は53%と際どかったのが、講演を境に90%、ブルームバーグ調査では全員一致まで固まった。つまり「織り込まれた動き」は発表の直前24時間には、もう残っていなかった。出尽くしを考えるときに見るべきは、発表直前の値動きだけではなく、「その材料がいつ、どれだけ織り込まれたのか」という時間軸の全体なのだと思います。
番外編:金利サプライズは2年間で1回もなかった
数えていて地味に驚いたのがこれです。2026年9月のFRBの利上げ転換のような大きな決定も含めて、30回すべてが直前のコンセンサスの本命どおりでした。偶然ではなく、両中央銀行とも総裁講演や委員発言を通じて市場に地ならしをする運用をしていたからです。FRBの2026年9月の利上げも、約2週間で確率が56%から92%へ階段状に固まっていきました。
つまり「発表の瞬間にサプライズで大きく動く」という昔ながらのイベントの姿は、この2年間は主役ではありませんでした。主役は、発表までの数週間の織り込みの過程と、発表後のトーンの読み直しです。
発表の直前だけ見てても、織り込み具合は分からないってことか……